
Uno studio della Columbia Business School stima che la spesa per l'intelligenza artificiale raggiungerà una media del 3,6% del PIL tra il 2025 e il 2032, ma avverte che il suo finanziamento può amplificare i rischi se l'impresa non produce i risultati attesi.
Segui idealista/news sul canale WhatsApp
L'intelligenza artificiale sta innescando un'ondata senza precedenti di investimenti fisici. Secondo lo studio "Financing the AI Buildout", redatto da Stijn van Nieuwerburgh della Columbia Business School, gli Stati Uniti destineranno in media il 3,6% del loro PIL a questo settore tra il 2025 e il 2032, realizzando il più grande boom di investimenti settoriali della loro storia.
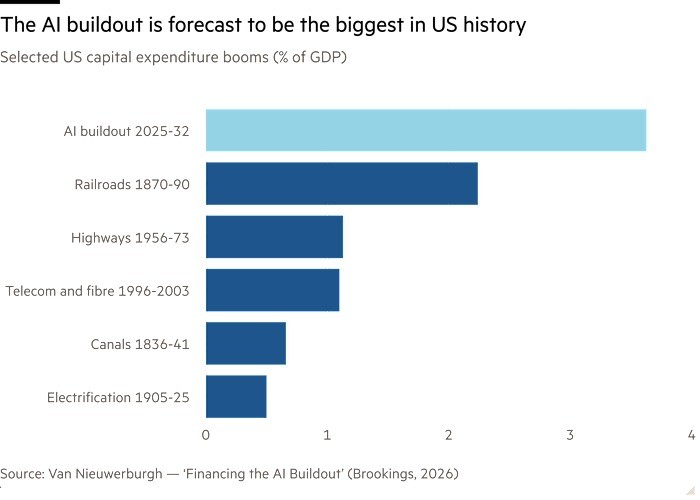
Questa cifra supera di gran lunga quella di altre grandi trasformazioni storiche. Le ferrovie hanno assorbito in media il 2,2% del PIL tra il 1870 e il 1890, mentre la costruzione di strade l'1,1% tra il 1956 e il 1973. La differenza, secondo l'analisi, risiede nell'arco temporale: questi processi si sono sviluppati in periodi più lunghi, mentre l'implementazione dell'intelligenza artificiale è più concentrata e, di conseguenza, potenzialmente più dirompente.
La forza trainante di questo fenomeno è la domanda di enormi data center, alimentata principalmente dalle grandi aziende tecnologiche (Alphabet, Amazon, Meta, Microsoft e Oracle). La spesa in conto capitale complessiva di queste aziende è passata da 97 miliardi di dollari nel 2020 a 416 miliardi di dollari nel 2025, e le previsioni indicano 801 miliardi di dollari nel 2026.
Un muscolo finanziario sempre più sotto pressione
Nonostante la loro solidità, queste aziende iniziano a mostrare segni di cedimento. Nel 2020, hanno mantenuto un surplus di flusso di cassa operativo di 155 miliardi di dollari al netto degli investimenti e, entro il 2025, si prevedeva che tale surplus avrebbe superato i 187 miliardi di dollari. Tuttavia, il rapporto tra spese in conto capitale e flusso di cassa operativo è salito dal 38% del 2020 a quasi il 69% nel 2025.
Secondo le previsioni delle stesse aziende, entro il 2026 le spese supereranno il flusso di cassa di 93 miliardi di dollari e il rapporto raggiungerà il 113%. Alphabet e Microsoft continueranno a investire leggermente meno di quanto generano, ma Oracle supererà il suo flusso di cassa del 138%, Amazon del 36% e Meta si attesterà su livelli simili.
Per Van Nieuwerburgh, il punto cruciale non è solo che l'infrastruttura di intelligenza artificiale si trova ad affrontare rischi tecnologici e operativi, ma anche che "la struttura finanziaria del settore può trasmettere e amplificare tali rischi". Tra questi, cita la rapida obsolescenza tecnologica, che rende necessaria la veloce sostituzione delle risorse, e le difficoltà politiche e operative nel rendere redditizi gli investimenti. A ciò si aggiunge la crescente interdipendenza tra progettisti di chip, fornitori di servizi cloud, gestori di data center e investitori, vincolati da contratti a lungo termine e accordi di finanziamento, che crea fragilità.
Un impatto che va oltre il settore
L'impatto è anche macroeconomico. Un documento della Federal Reserve rileva che la spesa per hardware, software e data center ha contribuito per oltre un punto percentuale alla crescita trimestrale annualizzata del PIL statunitense nel primo trimestre dell'anno, sebbene un aumento di mezzo punto percentuale delle importazioni nette di tali categorie abbia parzialmente compensato tale cifra. Il World Economic Outlook del FMI e una recente analisi di Matt Klein su Substack evidenziano inoltre effetti a cascata a livello internazionale, in particolare sui prodotti provenienti da Taiwan e Corea del Sud.
L'ombra della bolla del mercato azionario
L'altra grande preoccupazione riguarda il mercato azionario. Le cosiddette "Magnifiche Sette" (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla) hanno, fino a poco tempo fa, spinto i mercati azionari statunitensi a livelli record. Inoltre, le valutazioni sono insolite: il rendimento reale degli utili, corretto per il ciclo economico, è del 2,5%, di poco superiore all'attuale tasso di interesse reale.
Questo livello sarebbe giustificato solo se gli utili aziendali crescessero a un ritmo molto più rapido rispetto al passato. Storicamente, quando gli utili sono stati così bassi rispetto ai prezzi, le azioni hanno finito per crollare bruscamente. La domanda è se questa volta sarà diverso, data l'ulteriore incertezza che circonda la redditività di investimenti enormi e in rapida crescita, e la complessa ingegneria finanziaria che li accompagna.
L'analisi si conclude con un avvertimento: "Più a lungo dura il boom, maggiore sarà probabilmente il crollo quando finirà". Questo non significa che l'intelligenza artificiale non sarà la tecnologia trasformativa che promette di essere, ma la storia dimostra che le grandi innovazioni tecnologiche spesso generano un'euforia sui mercati azionari che si conclude con una crisi. Le recenti turbolenze di mercato suggeriscono che qualcosa del genere potrebbe già essere in atto. "Il ritorno alla realtà arriverà quando dovrà arrivare", conclude il testo. L'importante, aggiunge, è essere preparati.
Segui tutte le notizie del settore immobiliare rimanendo aggiornato tramite la nostra newsletter quotidiana e settimanale. Puoi anche restare aggiornato sul mercato immobiliare di lusso con il nostro bollettino mensile dedicato al tema.


per commentare devi effettuare il login con il tuo account