La legge di bilancio 2027 il Fondo di garanzia per la prima casa fino al 31 dicembre del 2029, incrementandone la dotazione di 200 milioni di euro, per ciascuno degli anni 2028 e 2029.Il Fondo offre la possibilità per le categorie prioritarie di fruire di una copertura fino alla misura massima dell'
Per richiedere un finanziamento rivolto all'acquisto di un immobile, è importante una pianificazione attenta delle proprie finanze. Fra gli elementi da prendere in considerazione, vi è anche il costo del denaro del mutuo: quanto oneroso è per le banche reperire liquidità sui mercati finanziari. Questo meccanismo influenza anche il costo del mutuo: quando la BCE definisce i tassi base, si modifica anche lo scambio interbancario e, con l'applicazione dello spread da parte delle banche, anche il tasso finale offerto al cliente
Per l'erogazione di un finanziamento, ad esempio per l'acquisto di un immobile, le banche valutano la solidità finanziaria del cliente. A questo scopo, calcolano il rating del mutuo: un indicatore che fotografa il merito creditizio e la capacità di rimborso del richiedente. Ogni istituto di credito segue propri parametri per elaborarlo, utilizzando scale numeriche oppure una suddivisioni per classi. Fra gli elementi che vi contribuiscono rientrano la solidità della posizione lavorativa e finanziaria, l'assenza di debiti o segnalazioni negative alle Centrali Rischi.
Il Consiglio direttivo della Banca centrale europea, riunito il 29 ottobre, ha deciso di lasciare invariato il costo del denaro, mantenendo stabili i principali tassi di riferimento, nel giorno in cui Christine Lagarde ha annunciato le sue dimissioni.
Il mercato dei mutui italiani rallenta, ma non si ferma. Nei primi nove mesi del 2026 la domanda di finanziamenti ipotecari delle famiglie italiane ha registrato una contrazione del 5,9% rispetto allo stesso periodo del 2025, quando invece la crescita era stata particolarmente sostenuta.
Prima di richiedere un finanziamento per l'acquisto di un immobile, è importante verificare le condizioni e i documenti dell'edificio. Ad esempio, quando serve il certificato di agibilità per il mutuo? Per quanto non sempre obbligatorio per la compravendita, le banche tendono a richiederlo per valutare l'effettiva possibilità di erogazione del finanziamento. Un edificio privo di agibilità potrebbe infatti essere poco appetibile sul mercato e, di conseguenza, l'istituto di credito faticherebbe a recuperare il credito con un'esecuzione forzata, in caso di insolvenza.
Al fine di lanciarsi in più investimenti immobiliari, è necessario affidarsi a un supporto finanziario solido, come prestiti a lungo termine. Ma si può accendere un secondo mutuo? Di norma, non vi sono limitazioni nel richiedere un secondo finanziamento, ad esempio per l'acquisto di un nuovo immobile o per lavori di ristrutturazione, purché vi sia una capacità reddituale sufficiente e un rischio d'insolvenza ridotto. La banca valuterà il reddito mensile, l'importo richiesto e la sostenibilità del debito, anche in relazione a eventuali garanzie e garanti
I mutui green — i finanziamenti destinati all'acquisto di immobili altamente efficienti dal punto di vista energetico — hanno raggiunto il 21% del totale delle erogazioni assicurate in Italia.
Per molti l'acquisto di un'abitazione rappresenta un traguardo professionale, ma per i lavoratori autonomi il percorso può essere più difficile. Ma come funziona il mutuo per una partita IVA forfettaria? Di norma, non ci sono limitazioni normative per la richiesta di un finanziamento immobiliare, tuttavia la banca potrebbe applicare parametri più rigidi, in virtù di una maggiore instabilità di questi lavoratori rispetto ai dipendenti. Una buona stabilità lavorativa, un fatturato costante, la presenza di garanti o garanzie possono facilitare l'erogazione del credito.
Sempre più persone perseguono carriere digitali connesse all'intrattenimento, alla promozione di prodotti o all'informazione. Ma come funzione il mutuo casa per gli influencer? Anche i content creator possono sperare di ottenere un finanziamento ipotecario, tuttavia non godranno di condizioni speciali: si applicano i medesimi requisiti previsti per tutti gli altri lavoratori autonomi. Verrà quindi valutato il reddito, la stabilità della posizione lavorativa, il Loan-to-Value e la presenza di eventuali garanzie o garanti reali
Mentre il mercato dei mutui per l'acquisto della casa nel suo complesso arretra — con un calo dell'1,7% nei flussi finanziati e del 3,6% nel numero di contratti nel secondo trimestre 2026 rispetto allo stesso periodo dell'anno precedente, secondo i dati Assofin — c'è un segmento che va nella direzione opposta. I mutui ad alto loan-to-value, quelli che finanziano oltre l'80% del valore dell'immobile, crescono del 9,1% per numero di contratti e dell'8,2% per volumi erogati. È quanto rileva Qualis Credit Risk, specialista nel credito B2B, nel suo monitoraggio trimestrale sul segmento alto LTV
Prima di acquistare casa, bisogna considerare numerosi aspetti, a partire dalle caratteristiche costruttive e dai consumi energetici dell'immobile prescelto. Ma è possibile ottenere un mutuo per un immobile in classe G? In linea generale, non vi sono particolari limiti: la banca non valuta l'efficienza energetica, bensì la regolarità edilizia e urbanistica, nonché la capacità del richiedente di sostenere il debito. Tuttavia, bisogna fare delle valutazioni di lungo periodo, per capire se l'investimento sia idoneo, anche in virtù delle nuove direttive sulle Case Green
Valutare il costo complessivo di un finanziamento è indispensabile per evitare condizioni economiche svantaggiose. Ma cosa si intende per tasso soglia del mutuo? Si tratta del tetto massimo legale, calcolato trimestralmente dalle autorità, oltre il quale gli interessi fissati dalla banca sono considerati usurari. Elaborate dalla Banca d'Italia e dal Ministero dell'Economia e delle Finanze, le soglie evitano che i cittadini siano sottoposti a indebitamenti eccessivi e fuori mercato: in caso di sforamento dei limiti di legge, può cadere l'obbligo di restituzione degli interessi
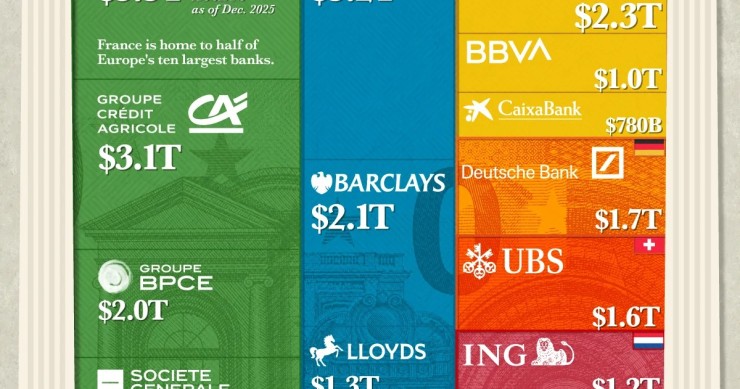
Sebbene Londra e Zurigo siano tra i centri finanziari più noti d'Europa, la Francia è la capitale bancaria del continente. Cinque delle dieci maggiori banche europee hanno sede in Francia, guidate da BNP Paribas con 3.300 miliardi di dollari di attività a dicembre 2025, secondo S&P Global. In Germania, nonostante sia la maggiore economia europea, solo Deutsche Bank figura tra le prime posizioni
Prima di richiedere un finanziamento per l'acquisto di un immobile, è fondamentale conoscere i limiti entro cui le banche devono operare. Ma cosa si intende per tasso usurario del mutuo? Un finanziamento ipotecario è considerato usurario quando il tasso d'interesse applicato supera le soglie stabilite dalla Legge 20871996, calcolate a livello trimestrale dalla Banca d'Italia e dal Ministero dell'Economia e della Finanza. Le soglie vengono calcolate con il TEGM come punto di riferimento, mentre il mutuatario può verificarne il rispetto analizzando il TEG applicato al proprio mutuo.
Il Consiglio direttivo della Bce il 10 settembre ha deciso di innalzare di 25 punti base i tassi di interesse di riferimento della BCE.
Con una sentenza attesa da anni, la Corte di Giustizia dell'Unione Europea si è pronunciata il 3 settembre 2026 su una delle questioni più controverse del diritto bancario europeo: le clausole inserite nei contratti di mutuo che agganciavano il tasso di interesse variabile all'Euribor — il tasso interbancario di riferimento che, tra il settembre 2005 e il maggio 2008, era stato oggetto di una manipolazione accertata dalla Commissione europea con due decisioni antitrust, nel 2013 e nel 2016
La richiesta di un finanziamento immobiliare è spesso accompagnata dalla sottoscrizione di specifiche coperture assicurative. La più famosa è di certo la polizza incendio e scoppio per il mutuo: obbligatoria per legge, riduce per la banca il rischio sull'immobile in garanzia, in caso di eventi e danni distruttivi. Il mutuatario può però scegliere in autonomia la propria compagnia preferita, senza necessariamente accettare quella proposta dalla banca, purché i massimali e i requisiti dell'assicurazione siano sufficienti per la tutela dell'immobile.
La corretta comprensione dei documenti rilasciati dalla banca è fondamentale per l'acquisto di un immobile tramite finanziamento. Ma come leggere un piano d'ammortamento? Questo documento rappresenta una tabella riassuntiva del piano di restituzione del prestito, dove ogni riga corrisponde a una scadenza, indicando l'ammontare complessivo della rata e la sua scomposizione tra quota capitale e quota interessi. Il piano d'ammortamento deve essere sempre fornito dall'istituto di credito, di noma allegato alla bozza di contratto di mutuo o al PIES
Dal 3 agosto 2026 comprare casa è diventato più accessibile per chi vive con una disabilità grave o per chi ogni giorno si prende cura di un figlio, un fratello o una sorella in quella condizione. E' infatti entrata in vigore, da quella data, una modifica significativa al Fondo di Garanzia per la Prima Casa, lo strumento gestito da Consap per conto del Ministero dell'Economia e delle Finanze che dal 2013 aiuta le famiglie ad accedere al credito per l'acquisto dell'abitazione principale. La riforma, introdotta dalla legge 2 luglio 2026, n. 116, di conversione del decreto-legge 7 maggio 2026, n. 66 — il provvedimento noto come Piano Casa — allarga la platea dei beneficiari e rafforza le garanzie per i nuclei familiari più fragili
Scegliere un finanziamento per l'acquisto della casa rappresenta un passo importante, tanto da richiedere una particolare attenzione alle modalità con cui verrà restituito il capitale, e i relativi interessi, all'istituto di credito. Ma come funziona un mutuo con ammortamento all'italiana? Questa soluzione prevede una quota capitale che rimane costante nel tempo, accompagnata da interessi calcolati sul debito residuo, comportando quindi rate decrescenti. Il vantaggio principale è nella diminuzione del tempo della rata, a fronte però di un periodo iniziale molto oneroso
Comprare casa in Italia costa di più. E non solo per l'aumento dei prezzi degli immobili, ma perché anche i tassi sui mutui si sono inaspriti, creando una doppia pressione sulle tasche degli acquirenti. È quanto emerge da una ricerca condotta da eXp Italy, che ha messo a confronto i principali indicatori del mercato immobiliare tra il 2024 e il 2025
Acquistare casa appresenta un grande traguardo, ma non sempre si hanno a disposizione le somme necessarie, anche in relazione agli anticipi richiesti dalla banca. Ma come funziona un mutuo al 90 per cento? In generale, l'istituto di credito eroga fino al 90% del valore dell'immobile, richiedendo al cliente di anticipare solo il 10% con propri fondi. Non è però semplice ottenere questo finanziamento: in assenza di garanzie statali, come quella prevista dal mutuo Consap, potrebbero essere necessarie una situazione reddituale solida o la presenza di garanti stabili.
L'acquisto dell'abitazione principale impone una valutazione certosina delle risorse economiche a propria di disposizione. A questo scopo, è utile valutare le agevolazioni ISEE per il mutuo prima casa nel 2026 e, fatto non meno importante, quanto pesa un finanziamento già esistente sul calcolo della situazione economica equivalente. In particolare, gli ISEE bassi permettono di accedere alle garanzie statali sui mutui per la prima casa, con la possibilità di ottenere fino al 100% del valore erogato. Ancora, nell'ISEE non viene considerata la porzione di debito residuo con la banca
l Consiglio direttivo della Banca centrale europea ha deciso il 23 luglio 2026 di mantenere invariati i tassi di interesse, in un contesto segnato dall'elevata incertezza geopolitica e dalla persistenza dello shock energetico legato al conflitto in Medioriente.La scelta non sorprende chi segue da vi
Ricevi le nostre ultime notizie nella tua email Iscriviti