

Il canone unico patrimoniale (CUP) è il tributo che ha sostituito, dal 2021, diversi prelievi relativi all’occupazione di spazi pubblici e alla diffusione di messaggi pubblicitari. La sua applicazione riguarda situazioni diverse, per cui è importante capire quali fattispecie rientrano nel canone e quali soggetti sono tenuti al pagamento.
Una delle novità per il canone unico patrimoniale nel 2026 è l’esenzione per gli elementi aggettanti degli edifici. Non è dovuto il CUP per gli elementi architettonici che, pur appartenendo a edifici privati, si protendono sopra aree destinate all’uso pubblico. L’esclusione dal pagamento riguarda, tra gli altri, balconi, verande, bow-windows e analoghe parti fisse dell’edificio.
- Cosa rientra nel canone unico patrimoniale?
- Chi deve pagare il canone unico patrimoniale?
- Quanto si paga per il canone unico patrimoniale?
- Come si calcola il canone unico patrimoniale
- Chi è esente dal canone unico patrimoniale?
- Le novità sul canone unico patrimoniale 2026
- Canone unico patrimoniale: normativa sui balconi
Cosa rientra nel canone unico patrimoniale?
Il canone unico patrimoniale, istituito dalla legge di bilancio 2020 ed entrato in vigore dall’1 gennaio 2021, ha sostituito diversi prelievi precedenti, tra cui TOSAP, COSAP, imposta comunale sulla pubblicità, diritto sulle pubbliche affissioni e i canoni o corrispettivi previsti dai singoli regolamenti comunali per occupazioni o pubblicità sul territorio.
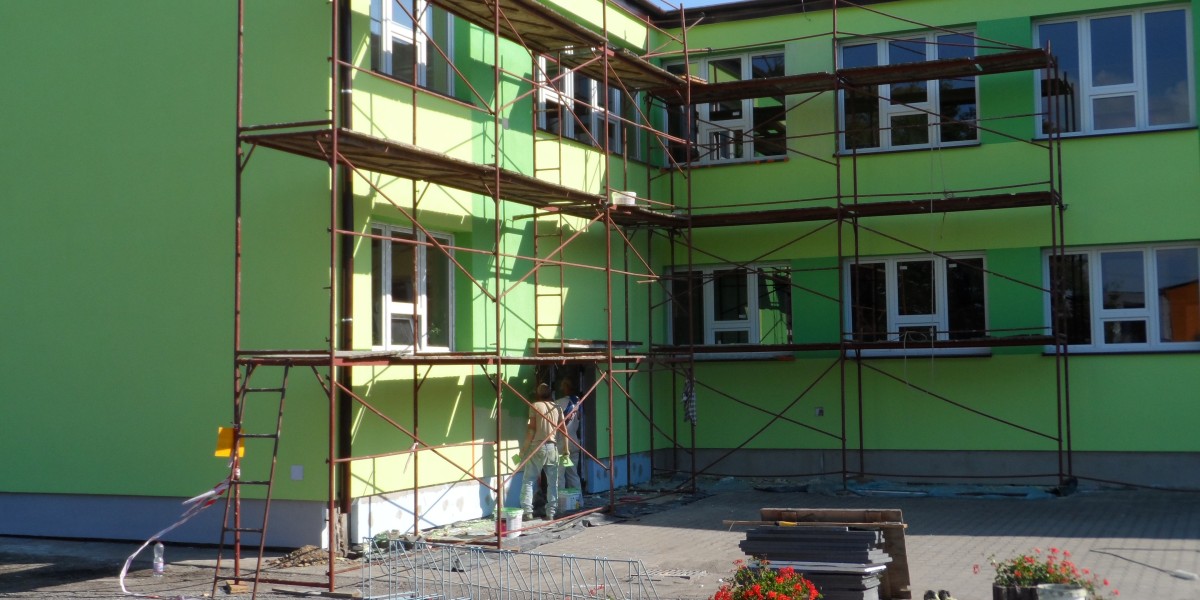
Prima di vedere chi paga il canone unico patrimoniale e chi è esente, è bene sapere che riguarda principalmente l'occupazione, anche abusiva, di aree appartenenti al demanio o al patrimonio indisponibile degli enti e degli spazi soprastanti o sottostanti il suolo pubblico e la diffusione di messaggi pubblicitari. Nel CUP rientrano quindi occupazioni di suolo pubblico effettuate con tavolini e dehors, ponteggi, cantieri, chioschi, strutture temporanee, bancarelle e altri manufatti. Il canone può inoltre essere dovuto per l'installazione di mezzi pubblicitari o per l'esposizione di messaggi pubblicitari.
Chi deve pagare il canone unico patrimoniale?
È tenuto al pagamento del canone unico patrimoniale chi effettua l'occupazione o utilizza lo spazio pubblico sulla base di una concessione o autorizzazione, oppure, gli occupanti di fatto, cioè quanti occupano abusivamente un’area pubblica senza titolo o permesso autorizzativo. Per la componente pubblicitaria, invece, l'obbligo riguarda la diffusione del messaggio attraverso un mezzo pubblicitario assoggettato al canone.
Il soggetto obbligato può essere quindi un'impresa, un commerciante, un professionista o un privato cittadino: ad esempio, chi ottiene l'autorizzazione per occupare una porzione di strada o marciapiede con un ponteggio deve corrispondere il canone secondo le tariffe stabilite dal Comune.
Quanto si paga per il canone unico patrimoniale?
Per il canone unico patrimoniale non esiste un importo uguale in tutta Italia, visto che sono gli enti locali a determinare quanto si paga, in base alla normativa nazionale e ai propri regolamenti. Le tariffe del canone unico patrimoniale 2026 seguono quelle standard nazionali che per le occupazioni temporanee variano da 0,6 euro a 2 euro al metro quadro in base alla popolazione residente del Comune.
In generale, l'importo può dipendere dalla superficie occupata, dalla durata dell'occupazione, dalla categoria della zona e dalla tipologia di utilizzo. Per le occupazioni temporanee rileva anche il numero di giorni. Per conoscere l'importo effettivo occorre quindi consultare il tariffario del Comune, anche per verificare l’adeguamento ISTAT del canone unico patrimoniale 2026.
Come si calcola il canone unico patrimoniale
Il calcolo del canone unico patrimoniale parte normalmente dalla tariffa standard e tiene conto della superficie occupata e della durata. Le tariffe sono frazionate per ore, fino a un massimo di 9, in ragione della superficie occupata e possono prevedere riduzioni, fino all’azzeramento del canone, esenzioni e aumenti fino a un massimo del 25% delle tariffe. Per le occupazioni nei mercati che si svolgono con carattere ricorrente e con cadenza settimanale, si applica una riduzione dal 30% al 40% sul canone complessivo.
Chi è esente dal canone unico patrimoniale?
Anche nel 2026 la normativa e i regolamenti comunali prevedono diverse ipoteso in cui non è dovuto il pagamento del tributo. L’esenzione dal canone unico patrimoniale è disciplinata dalla legge di bilancio 2020 e riguarda una casistica alquanto ampia. Ecco nel dettaglio chi è esente:
- enti pubblici: Stato, Regioni, Province, Città metropolitane, Comuni e loro consorzi;
- enti religiosi;
- partiti politici e sindacati: occupazioni di suolo con comizi, manifestazioni politiche o raccolta firme, se prive di scopo commerciale;
- occupazioni di varia natura: chi occupa il suolo pubblico con tabelle indicative di stazioni, fermate e orari dei servizi pubblici di trasporto, le occupazioni di aree cimiteriali e quelle con condutture idriche utilizzate per l'attività agricola;
- forme di pubblicità non a scopo commerciale.
Le novità sul canone unico patrimoniale 2026
Tra le principali novità di quest’anno, una riguarda i nuovi obblighi di trasmissione telematica per i Comuni, con particolare riferimento alle delibere del canone unico patrimoniale 2026. Il decreto legislativo n. 147 del 7 agosto 2026 ha previsto che, a partire da quest’anno, le regole sulla pubblicazione delle delibere comunali si applichino anche ai regolamenti e alle tariffe del CUP.
Nel dettaglio, i Comuni devono trasmettere le delibere regolamentari e tariffarie 2026 tramite il Portale del federalismo fiscale entro il 14 ottobre 2026, in modo da procedere alla pubblicazione sul sito del Ministero entro il 28 ottobre 2026. Prevista inoltre una disciplina transitoria per le delibere già adottate negli anni dal 2021 al 2025: per mantenere la loro efficacia devono essere inserite nel Portale del federalismo fiscale entro il 31 ottobre 2026 e pubblicate entro il 30 novembre 2026.
Un’altra importante novità arrivata dalla Corte di Cassazione che, con la sentenza n. 12225 dell’1 maggio 2026 ha affermato un principio molto netto: il canone unico patrimoniale ha sempre natura tributaria e ciò comporta che le controversie sul CUP spettino alla giurisdizione tributaria. La modifica più significativa introdotta nel 2026 riguarda però il presupposto stesso del canone e, in particolare, la disciplina degli elementi aggettanti degli edifici.
Canone unico patrimoniale: normativa sui balconi
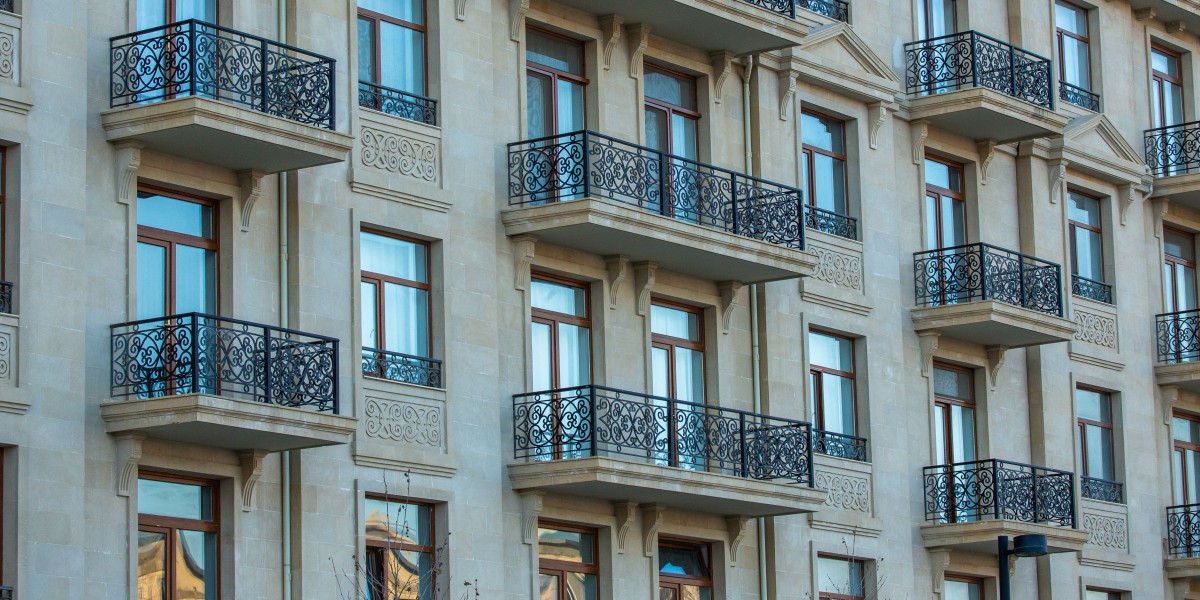
Il decreto legislativo n. 147/2026, entrato in vigore il 12 agosto 2026, ha modificato espressamente il comma 819 della legge n. 160/2019. La nuova disposizione stabilisce che, dal presupposto del CUP, sono esclusi balconi, verande, bow-windows e simili infissi di carattere stabile.
La modifica è particolarmente rilevante perché interviene direttamente sulla definizione del presupposto del canone. La legge stabilisce, infatti, che l'occupazione degli spazi soprastanti o sottostanti il suolo pubblico non comprende queste strutture stabili.
Di conseguenza, un balcone aggettante che si trova sopra il suolo pubblico non determina, per il solo fatto di sporgere rispetto alla facciata dell'edificio, un obbligo di pagamento del canone unico patrimoniale. Lo stesso vale per le verande, i bow-window e gli elementi assimilabili indicati dalla disposizione.
La norma va però applicata alla specifica fattispecie e l'esclusione riguardante espressamente balconi, verande, bow-window e simili infissi di carattere stabile, non significa che qualsiasi struttura installata o collocata sopra uno spazio pubblico sia automaticamente esclusa dal canone.
La novità del 2026 chiarisce quindi un aspetto specifico della disciplina del CUP: la presenza di un balcone, una veranda o un bow-window stabile che aggetta sullo spazio pubblico non costituisce, di per sé, il presupposto per applicare il canone. Per tutte le altre occupazioni restano invece determinanti il regolamento comunale, le tariffe approvate dall'ente e le modalità di calcolo previste dalla legge.

per commentare devi effettuare il login con il tuo account