

Sono molti gli aspetti da prendere in considerazione prima di acquistare una casa, a partire dalle sue caratteristiche costruttive e dai consumi energetici. Ma è possibile ottenere un mutuo per un immobile in classe G? In linea generale, non vi sono limitazioni di sorta: per concedere il finanziamento, l’istituto di credito si concentra quasi esclusivamente sulla conformità urbanistica e catastale dell’edificio, nonché sulle capacità di rimborso del richiedente. Tuttavia, è necessario soffermarsi su eventuali costi e agevolazioni. In ogni caso, prima di procedere è utile preventivamente trovare il mutuo migliore per le proprie esigenze e la banca dalle più agevoli condizioni.
- Casa in classe G, cosa vuol dire
- Cosa succederà alle case in classe G
- Conviene comprare una casa con classe energetica G?
- È possibile vendere una casa con classe energetica G?
- Si può ottenere un mutuo per una casa in classe G?
- Quali fattori valuta la banca per una classe G
- Mutuo green, si può fare anche in classe G?
- Quando vale la pena scegliere un mutuo più ristrutturazione
Casa in classe G, cosa vuol dire
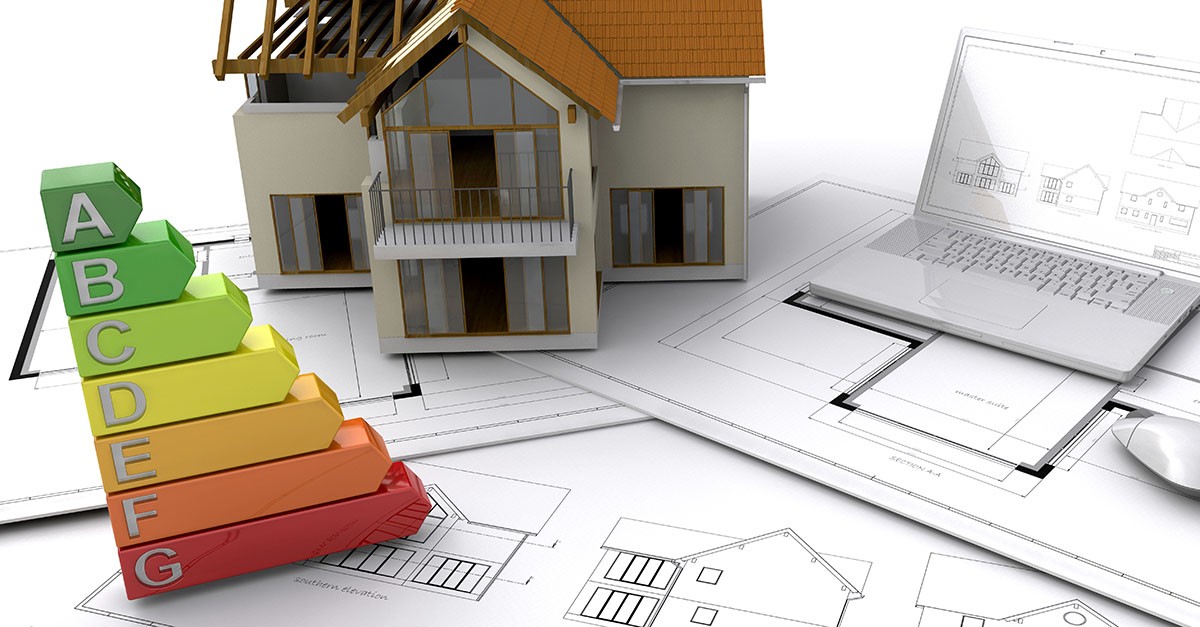
Al fine di misurare le prestazioni energetiche dei fabbricati, ovvero quanta energia un immobile richieda per mantenere un buon comfort abitativo interno, viene rilasciato l’Attestato di Prestazione Energetica (APE). Questo documento obbligatorio classifica gli immobili dal livello A4 - la più alta efficienza possibile, con consumo minimo - fino alla G. Ma cosa vuol dire che una casa si trova in classe G?
Un immobile classificato come G rappresenta il livello più basso di prestazione energetica: in altre parole, si tratta di un edificio dai consumi particolarmente elevati. Tipicamente, rientrano in questa classificazione le case che:
- presentano pareti perimetrali, tetti e pavimenti non adeguatamente isolati dal punto di vista termico;
- possiedono infissi di vecchia generazione, spesso a vetro singolo, che causano spifferi e forti dispersioni di calore;
- impiegano vecchie caldaie, inefficienti e dall’elevato impatto ambientale.
A livello di consumi, una classe energetica G richiede un fabbisogno energetico molto elevato, spesso diverse volte superiore a quello di una moderna classe A: indicativamente, richiede più di 160 kWh/m2 all’anno, spesso superando i 250-300 kWh/m2.
Sul mercato immobiliare, le case in classe G rimangono tutt’oggi decisamente popolari, dati prezzi molto accessibili e la possibilità di accedere a bonus fiscali per la loro ristrutturazione. Prima di richiedere un finanziamento alla banca, tuttavia, è bene utilizzare strumenti per simulare il mutuo, così da valutare in anticipo la reale convenienza dell’operazione.
Cosa succederà alle case in classe G
In vista anche degli obiettivi europei in termini di neutralità climatica, il panorama delle prestazioni energetiche degli immobili sta mutando rapidamente. In relazione alla Direttiva UE 2024/1275 - la cosiddetta Direttiva Case Green - lo scenario per gli immobili in classe G potrebbe mutare sostanzialmente.
In base alla normativa, tutti i nuovi edifici costruiti a partire dal 2030 nel Vecchio Continente dovranno essere a emissioni zero, mentre per gli immobili già esistenti gli Stati membri dovranno canalizzare agevolazioni e sostegni finanziari per il miglioramento delle prestazioni peggiori, inclusa la classe G.
Per quanto la direttiva non imponga obblighi individuali di classe minima sugli immobili esistenti, e quindi le abitazioni in classe G rimarranno perfettamente vendibili, potrebbero perdere rapidamente valore sul mercato. Risulteranno ben più appetibili tutti gli immobili che, anche in virtù della prevista tornata di agevolazioni, riusciranno a migliorare sensibilmente la loro prestazione energetica. Proprio per questa ragione, molti proprietari stanno valutando se avviare precisi interventi di ristrutturazione o, ancora, se vendere casa entro il 2030.
Conviene comprare una casa con classe energetica G?
Alla luce dei cambiamenti in atto, molti acquirenti si domandano se abbia ancora senso investire in immobili di classe energetica G. In realtà, se l’acquisto è inserito in un progetto di ristrutturazione a lungo termine, questo tipo di compravendita - e l’eventuale mutuo connesso - può avere molto senso. Infatti, bisogna considerare che:
- il prezzo di mercato è generalmente più basso rispetto ad altre alternative di mercato, anche in zone di pregio, come i centri storici;
- puntando su interventi di efficientamento, approfittando dei bonus fiscali disponibili, si potrà incrementare il valore di mercato, per poi vendere l’immobile a un prezzo più alto.
Per contro, se l’obiettivo è acquistare l’immobile senza la volontà di adeguarlo dal punto di vista termico ed elettrico, bisogna essere consapevoli che si andrà incontro a una progressiva svalutazione.
È possibile vendere una casa con classe energetica G?
Allo stesso modo, molti proprietari si domandano se sia possibile continuare a vendere case con classe energetica G. Nonostante alcune notizie apparse in Rete nel corso degli ultimi mesi, la Direttiva Casa Green non vieta la compravendita di immobili dalla ridotta prestazione energetica: il mercato immobiliare rimane del tutto libero.
La vendita ha certamente senso se si ha necessità di liquidità immediata o, ancora, se non si desidera investire in opere di ristrutturazione. Se si sceglie la strada della vendita, è però utile procedere il prima possibile: più ci si avvicina al 2030, più è probabile che questi immobili subiscano una sempre più importante svalutazione.
Si può ottenere un mutuo per una casa in classe G?
Un altro dubbio comune riguarda la possibilità di ottenere un mutuo per l’acquisto di un’abitazione in classe energetica G. Anche in questo caso, non vi sono limiti di sorta: gli istituti di credito non valutano infatti la prestazione energetica come fattore principale per concedere il finanziamento, bensì prestano attenzione alla regolarità urbanistica ed edilizia dell’immobile, al suo valore di mercato e alla capacità di rimborso del richiedente.
Oltre a garantire una posizione economica e reddituale sufficiente per restituire il debito, il mutuatario dovrà quindi accertarsi che la casa:
- non presenti abusi edilizi insanabili o palesi difformità rispetto alle planimetrie depositate al Catasto;
- sia provvista della Segnalazione Certificata di Agibilità (SCA), regolarmente asseverata e depositata da un tecnico abilitato, che attesti la sussistenza delle condizioni di sicurezza, igiene e salubrità dell'immobile.
Quali fattori valuta la banca per una classe G
Entrando maggiormente nel dettaglio, le prestazioni energetiche hanno davvero poca influenza nell’eventuale erogazione del mutuo. Con le fasi di istruttoria e perizia, la banca si concentra infatti su altri fattori. Relativamente all’immobile, viene controllata:
- l’assenza di pericoli statici nella struttura portante dell’immobile;
- delle condizioni manutentive sufficienti, tali da preservarne il valore nel tempo;
- la piena regolarità urbanistica, edilizia e catastale;
- il valore di mercato, che deve essere coerente con altri immobili analoghi della stessa zona;
- l’assenza di ipoteche, vincoli o altri gravami che potrebbero rendere impossibile la concessione del mutuo;
- il Loan-to-Value, ovvero il rapporto tra il valore dell’immobile e l’importo richiesto, che di solito non deve superare l’80%.
Oltre che all’edificio, l’istituto di credito conduce anche verifiche sul richiedente, analizzando:
- la capacità reddituale sufficiente, tale da garantire il pagamento del mutuo, con rate che non superino il 30-35% delle entrate mensili nette;
- la posizione lavorativa, con maggiore preferenza per lavori dipendenti a tempo indeterminato, data la loro maggiore stabilità;
- il merito creditizio, con l’assenza di protesti e dell’iscrizione nei registri dei cattivi pagatori;
- l’eventuale presenza di garanti o altre garanzie, come polizze o altri immobili ipotecabili.
Mutuo green, si può fare anche in classe G?
Diverso è però il discorso per i prodotti finanziari che, per loro natura, sono esplicitamente destinati a una maggiore sostenibilità abitativa. È il caso dei cosiddetti mutui green, solitamente destinati a immobili dalle prestazioni energetiche elevate - A o B - prevedendo tassi o condizioni agevolate, a seconda delle iniziative delle singole banche.
Di norma, non è possibile accedere a un mutuo green in classe energetica G, perché questa tipologia di immobile non prevede una riduzione sufficiente dei consumi per garantire l’accesso alle agevolazioni previste dall'istituto di credito. Tuttavia, si potrà richiedere l’erogazione di un mutuo green destinato alla ristrutturazione, che prevede sempre condizioni agevolate, purché l’immobile:
- venga sottoposto a interventi di efficientamento e ristrutturazione immediatamente dopo l’acquisto;
- gli interventi realizzati permettano di raggiungere la classe energetica d’approdo prevista dalla banca.
Di solito, la maggior parte degli istituti di credito richiede il miglioramento di almeno due classi energetiche, o una riduzione del fabbisogno di energia primaria di almeno il 30%, ma alcune banche possono anche imporre criteri più restrittivi.
Quando vale la pena scegliere un mutuo più ristrutturazione
Proprio perché gli edifici in classe G richiedono degli interventi di efficientamento, al fine di evitare una rapida svalutazione, in molti casi può essere utile richiedere un mutuo più ristrutturazione. Questa soluzione di finanziamento è legata non solo alla compravendita dell’immobile ma anche ai suoi lavori di ammodernamento, in genere con erogazioni legate allo Stato di Avanzamento dei Lavori (SAL).
Questa opzione si rende interessante quando:
- non si dispone di liquidità immediata per finanziare autonomamente i lavori di ristrutturazione, dopo l’acquisto dell’immobile;
- si vogliono evitare prestiti personali, dai tassi mediamente elevati, da accompagnare al mutuo per l’acquisto, così da avere somme sufficienti per ristrutturare l’immobile;
- si vuole massimizzare il ritorno sull’investimento, riqualificando la proprietà, per poi proporla a un valore maggiore sul mercato immobiliare.
La soluzione del mutuo più ristrutturazione è sempre più diffusa, anche se può richiedere una progettazione maggiormente meticolosa rispetto a un classico finanziamento ipotecario, anche data la necessità di trovare ditte edili qualificate, che riescano a rispettare le tempistiche fissate per l’avanzamento dei lavori.



per commentare devi effettuare il login con il tuo account