

La dichiarazione di successione è l’adempimento fiscale necessario per comunicare all’Agenzia delle Entrate il trasferimento dei beni e dei diritti del defunto agli eredi. La procedura prevede anche il pagamento di diverse imposte, per cui è importante individuare correttamente i codici tributo per l’F24 per la successione. Particolare attenzione richiedono i tributi speciali della successione, per i quali sono previsti specifici codici. In generale, è importante sapere come procedere nella compilazione dell’F24, in modo da effettuare il pagamento correttamente ed evitare errori.
Cos’è la dichiarazione di successione?
La dichiarazione di successione è un adempimento di natura fiscale cui devono provvedere gli eredi, i chiamati all’eredità e i legatari, entro una scadenza ben precisa. In sostanza, si tratta di un documento attraverso il quale vengono comunicati all’Agenzia delle Entrate i beni, i diritti e i rapporti patrimoniali che fanno parte dell’eredità dopo il decesso di una persona.
La presentazione della dichiarazione deve avvenire entro 12 mesi dalla data di apertura della successione, che solitamente coincide con la data del decesso del contribuente. L’adempimento può riguardare immobili, conti correnti, partecipazioni, titoli, aziende e altri beni o diritti compresi nell’asse ereditario.
L'autoliquidazione dell'imposta: quando si applica
La presentazione della dichiarazione non coincide necessariamente con il pagamento di tutte le somme dovute. Per le successioni aperte dal 1° gennaio 2025 è previsto il meccanismo dell’autoliquidazione dell’imposta sulle successioni: sono quindi gli stessi soggetti obbligati a determinare e versare l’imposta sulla base della dichiarazione presentata.
Quando nell’eredità sono presenti immobili, la dichiarazione consente inoltre di assolvere gli adempimenti catastali collegati al trasferimento. La presentazione della dichiarazione e il pagamento delle somme dovute sono però due adempimenti distinti: l’erede deve verificare quali imposte risultano da pagare e procedere al relativo versamento attraverso i codici tributo previsti.
Quali sono i codici F24 per l'erede?
Il modello F24 utilizzato per la successione deve riportare i codici tributo corrispondenti alle diverse imposte e somme da versare. Per le successioni aperte a partire dal 1° gennaio 2025 l’imposta di successione viene autoliquidata dal contribuente e calcolata in maniera automatica in sede di compilazione della dichiarazione.
Ecco i principali codici tributo da utilizzare per i versamenti relativi alle successioni:
| Codice tributo | Tipologia di versamento |
| 1539 | Imposta successioni - autoliquidazione |
| 1530 | Imposta ipotecaria |
| 1531 | Imposta catastale |
| 1532 | Tasse per i servizi ipotecari e catastali |
| 1533 | Imposta di bollo |
| 1534 | Imposta sostitutiva INVIM |
| 1538 | Tributi speciali |
| 1635 | Interessi su pagamento rateale imposta successioni |
Accanto a questi codici tributo ce ne sono altri che non servono per pagare normalmente le imposte della successione, ma entrano in gioco quando il contribuente deve regolarizzare spontaneamente una violazione attraverso il ravvedimento operoso. Per la tardiva presentazione della dichiarazione di successione si utilizzano i seguenti codici tributo:
- 1535: denominato “Successioni - Sanzione da ravvedimento - imposte e tasse ipotecarie e catastali”, serve per regolarizzare, con ravvedimento, il mancato o insufficiente pagamento di queste imposte;
- 1536: denominato “Successioni - Sanzione da ravvedimento - Imposta di bollo”, utilizzato per regolarizzare il pagamento dell'imposta di bollo dovuta nella successione;
- 1537: denominato “Successioni - Interessi da ravvedimento”, per versare gli interessi dovuti a seguito della regolarizzazione;
- 1549: denominato “Successioni - tardiva presentazione della dichiarazione di successione - sanzione da ravvedimento - imposta sulle successioni”, per regolarizzare la presentazione in ritardo della dichiarazione di successione.
Codici tributo in F24 per i tributi speciali della successione
In aggiunta ai codici tributo ordinariamente utilizzati per l'autoliquidazione iniziale della successione, con la risoluzione n. 30/E del 16 settembre 2026, l’Agenzia delle Entrate ha istituito nuovi codici per alcune ipotesi di imposta complementare e ravvedimento.
Nel dettaglio, per il versamento delle somme richieste con avviso di liquidazione per decadenza dai benefici “prima casa”, dopo revoca di intenti o ravvedimento, si fa riferimento ai seguenti codici tributo:
- A252: per imposta di successione e relativi interessi;
- A253: per imposta ipotecaria e relativi interessi;
- A254: per imposta catastale e relativi interessi;
- A255: per imposta di bollo e relativi interessi;
- A256: per la sanzione relativa all’imposta di successione;
- A257: per la sanzione relativa alle imposte ipotecarie e catastali;
- A258: per la sanzione relativa all’imposta di bollo;
- A259: per tributi speciali e compensi nell’ambito del ravvedimento.
I codici tributo da utilizzare per controllo e conciliazione
Da segnalare altri codici tributo da utilizzare per il versamento delle somme da pagare in conseguenza di attività di controllo e conciliazione relativa alla presentazione della dichiarazione di successione. Si tratta di codici riferiti alle tasse per i servizi ipotecari e catastali e riguardano le sanzioni, l’accertamento con adesione e l’omessa impugnazione:
- A269: definizione delle sole sanzioni relative alle tasse ipotecarie e catastali;
- A273: pagamento delle tasse per i servizi ipotecari e catastali dovute in seguito ad accertamento con adesione.
- A274: sanzioni relative alle tasse per i servizi ipotecari e catastali, quando l'accertamento viene definito con adesione;3
- A283: versamento delle tasse per i servizi ipotecari e catastali nell'ambito della definizione dell'atto per omessa impugnazione;
- A284: sanzioni relative alle tasse per i servizi ipotecari e catastali, quando l'atto viene definito per omessa impugnazione.
Come pagare la successione con F24?
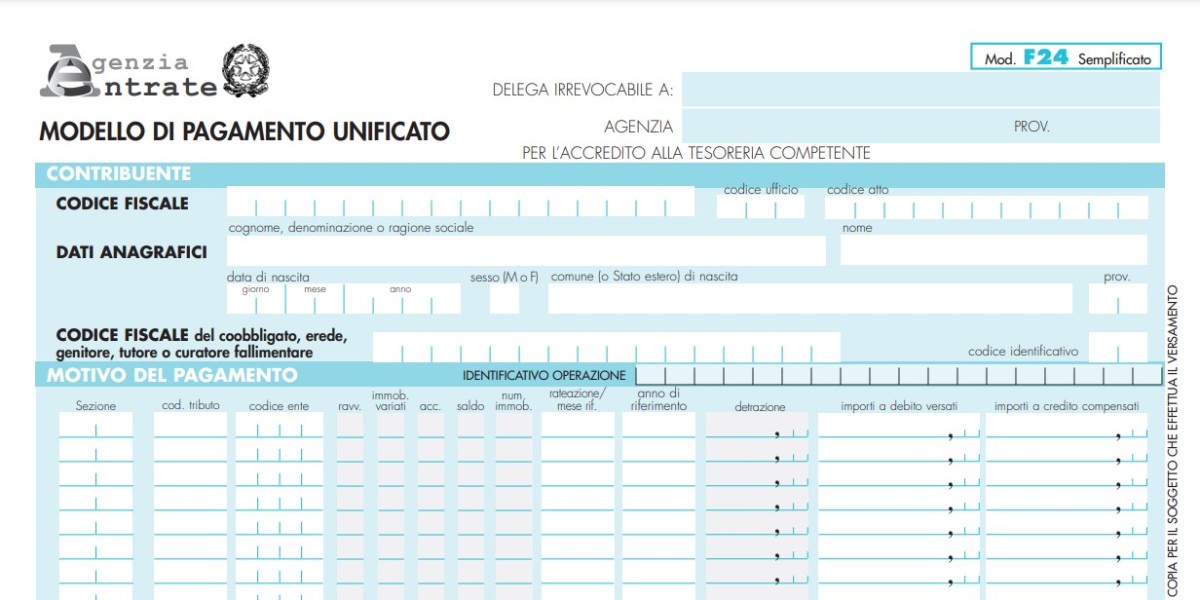
Il pagamento della successione con F24 deve essere effettuato compilando la sezione Erario del modello. Per ciascuna somma occorre utilizzare il relativo codice tributo e riportare l'importo nella colonna “importi a debito versati”. Nel campo “anno di riferimento” deve essere indicato l'anno del decesso.
Se l'imposta viene pagata a rate, nel campo della rateazione va riportato il numero della rata e quello complessivo delle rate. Nel campo codice fiscale del coobbligato si deve inserire il codice fiscale del defunto, unitamente al codice “08” nel campo “codice identificativo.
Chi cerca un F24 editabile per la successione, può utilizzare il modello messo a disposizione dall’Agenzia delle Entrate e procedere alla compilazione dei campi richiesti, facendo attenzione a verificare i codici applicabili alla specifica successione. Non tutti i codici devono essere necessariamente inseriti nello stesso modello: dipende dalle imposte e dalle altre somme effettivamente dovute.
Un esempio dell’Agenzia delle Entrate per la compilazione di un F24 per successione può essere costruito ipotizzando un’imposta di successione di 6.000 euro, da pagare in 12 rate, relativa a un decesso avvenuto nel 2026. La compilazione della sezione Erario del modello F24 deve avvenire come segue:
codice tributo: 1539;
rateazione: 0112 (per il pagamento della prima rata);
anno di riferimento: 2026;
importi a debito versati: 500,00 euro;
importi a credito compensati: non compilare ;
saldo (A-B): 500,00 euro.

per commentare devi effettuare il login con il tuo account