Valutare il costo complessivo di un finanziamento è indispensabile per evitare condizioni economiche svantaggiose. Ma cosa si intende per tasso soglia del mutuo? Si tratta del tetto massimo legale, calcolato trimestralmente dalle autorità, oltre il quale gli interessi fissati dalla banca sono considerati usurari. Elaborate dalla Banca d'Italia e dal Ministero dell'Economia e delle Finanze, le soglie evitano che i cittadini siano sottoposti a indebitamenti eccessivi e fuori mercato: in caso di sforamento dei limiti di legge, può cadere l'obbligo di restituzione degli interessi
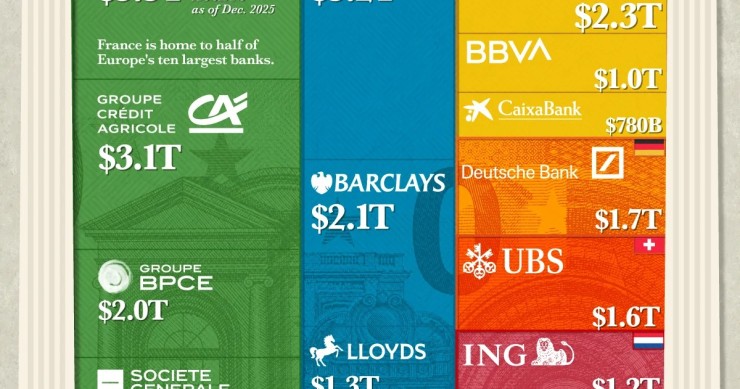
Sebbene Londra e Zurigo siano tra i centri finanziari più noti d'Europa, la Francia è la capitale bancaria del continente. Cinque delle dieci maggiori banche europee hanno sede in Francia, guidate da BNP Paribas con 3.300 miliardi di dollari di attività a dicembre 2025, secondo S&P Global. In Germania, nonostante sia la maggiore economia europea, solo Deutsche Bank figura tra le prime posizioni
Prima di richiedere un finanziamento per l'acquisto di un immobile, è fondamentale conoscere i limiti entro cui le banche devono operare. Ma cosa si intende per tasso usurario del mutuo? Un finanziamento ipotecario è considerato usurario quando il tasso d'interesse applicato supera le soglie stabilite dalla Legge 20871996, calcolate a livello trimestrale dalla Banca d'Italia e dal Ministero dell'Economia e della Finanza. Le soglie vengono calcolate con il TEGM come punto di riferimento, mentre il mutuatario può verificarne il rispetto analizzando il TEG applicato al proprio mutuo.
Il Consiglio direttivo della Bce il 10 settembre ha deciso di innalzare di 25 punti base i tassi di interesse di riferimento della BCE.
Con una sentenza attesa da anni, la Corte di Giustizia dell'Unione Europea si è pronunciata il 3 settembre 2026 su una delle questioni più controverse del diritto bancario europeo: le clausole inserite nei contratti di mutuo che agganciavano il tasso di interesse variabile all'Euribor — il tasso interbancario di riferimento che, tra il settembre 2005 e il maggio 2008, era stato oggetto di una manipolazione accertata dalla Commissione europea con due decisioni antitrust, nel 2013 e nel 2016
La richiesta di un finanziamento immobiliare è spesso accompagnata dalla sottoscrizione di specifiche coperture assicurative. La più famosa è di certo la polizza incendio e scoppio per il mutuo: obbligatoria per legge, riduce per la banca il rischio sull'immobile in garanzia, in caso di eventi e danni distruttivi. Il mutuatario può però scegliere in autonomia la propria compagnia preferita, senza necessariamente accettare quella proposta dalla banca, purché i massimali e i requisiti dell'assicurazione siano sufficienti per la tutela dell'immobile.
La corretta comprensione dei documenti rilasciati dalla banca è fondamentale per l'acquisto di un immobile tramite finanziamento. Ma come leggere un piano d'ammortamento? Questo documento rappresenta una tabella riassuntiva del piano di restituzione del prestito, dove ogni riga corrisponde a una scadenza, indicando l'ammontare complessivo della rata e la sua scomposizione tra quota capitale e quota interessi. Il piano d'ammortamento deve essere sempre fornito dall'istituto di credito, di noma allegato alla bozza di contratto di mutuo o al PIES
Dal 3 agosto 2026 comprare casa è diventato più accessibile per chi vive con una disabilità grave o per chi ogni giorno si prende cura di un figlio, un fratello o una sorella in quella condizione. E' infatti entrata in vigore, da quella data, una modifica significativa al Fondo di Garanzia per la Prima Casa, lo strumento gestito da Consap per conto del Ministero dell'Economia e delle Finanze che dal 2013 aiuta le famiglie ad accedere al credito per l'acquisto dell'abitazione principale. La riforma, introdotta dalla legge 2 luglio 2026, n. 116, di conversione del decreto-legge 7 maggio 2026, n. 66 — il provvedimento noto come Piano Casa — allarga la platea dei beneficiari e rafforza le garanzie per i nuclei familiari più fragili
Scegliere un finanziamento per l'acquisto della casa rappresenta un passo importante, tanto da richiedere una particolare attenzione alle modalità con cui verrà restituito il capitale, e i relativi interessi, all'istituto di credito. Ma come funziona un mutuo con ammortamento all'italiana? Questa soluzione prevede una quota capitale che rimane costante nel tempo, accompagnata da interessi calcolati sul debito residuo, comportando quindi rate decrescenti. Il vantaggio principale è nella diminuzione del tempo della rata, a fronte però di un periodo iniziale molto oneroso
Comprare casa in Italia costa di più. E non solo per l'aumento dei prezzi degli immobili, ma perché anche i tassi sui mutui si sono inaspriti, creando una doppia pressione sulle tasche degli acquirenti. È quanto emerge da una ricerca condotta da eXp Italy, che ha messo a confronto i principali indicatori del mercato immobiliare tra il 2024 e il 2025
Acquistare casa appresenta un grande traguardo, ma non sempre si hanno a disposizione le somme necessarie, anche in relazione agli anticipi richiesti dalla banca. Ma come funziona un mutuo al 90 per cento? In generale, l'istituto di credito eroga fino al 90% del valore dell'immobile, richiedendo al cliente di anticipare solo il 10% con propri fondi. Non è però semplice ottenere questo finanziamento: in assenza di garanzie statali, come quella prevista dal mutuo Consap, potrebbero essere necessarie una situazione reddituale solida o la presenza di garanti stabili.
L'acquisto dell'abitazione principale impone una valutazione certosina delle risorse economiche a propria di disposizione. A questo scopo, è utile valutare le agevolazioni ISEE per il mutuo prima casa nel 2026 e, fatto non meno importante, quanto pesa un finanziamento già esistente sul calcolo della situazione economica equivalente. In particolare, gli ISEE bassi permettono di accedere alle garanzie statali sui mutui per la prima casa, con la possibilità di ottenere fino al 100% del valore erogato. Ancora, nell'ISEE non viene considerata la porzione di debito residuo con la banca
l Consiglio direttivo della Banca centrale europea ha deciso il 23 luglio 2026 di mantenere invariati i tassi di interesse, in un contesto segnato dall'elevata incertezza geopolitica e dalla persistenza dello shock energetico legato al conflitto in Medioriente.La scelta non sorprende chi segue da vi
Tra maggio 2025 e maggio 2026 il credito bancario al settore privato italiano è aumentato di 33,4 miliardi (+2,55%), passando da 1.309,6 miliardi a 1.342,9 miliardi.
Comprare un immobile richiede una buona pianificazione dei propri fondi. Ma cosa sapere, prima di sottoscrivere un mutuo da 180.000 euro? Il primo fattore da considerare è il peso delle rate sul proprio stipendio, che non dovrà mai superare il 30-35%. Dopodiché, bisogna prendere in considerazione il fatto che le banche raramente concedono mutui con LTV - ovvero, il rapporto tra il valore dell'immobile e l'importo richiesto - superiore all'80%. Anche la durata è importante, perché può influenzare il peso relativo della rata sul proprio budget mensile
Le passate insolvenze possono influire pesantemente sul sogno di acquistare un immobile. Ottenere un mutuo come cattivo pagatore è infatti molto difficile: le banche consultano infatti i sistemi d'informazione creditizia, come il CRIF, per valutare l'affidabilità del mutuatario. In presenza di registrazioni negative, è molto difficile che il finanziamento venga concesso. Per la cancellazione, servono dai 12 ai 36 mesi a seconda della gravità dell'insolvenza commessa, nel frattempo si possono valutare altre soluzioni come la cessione del quinto dello stipendio
Nella riunione del 23 luglio 2026, La Banca Centrale Europea (BCE) ha deciso di lasciare invariati i tassi di interesse. Il costo dei depositi resta così al 2,25%, sulle operazioni di rifinanziamento principali al 2,40% e sulle operazioni di rifinanziamento marginale al 2,65%. Tutto come previsto, quindi; secondo le simulazioni di idealista/mutui, i prestiti per l’acquisto di casa a tasso variabile restano ancora più convenienti rispetto ai mutui a tasso fisso, inseriti in un trend al rialzo
La bellezza del patrimonio italiano attira sempre più investitori esteri, desiderosi di acquistare una casa sullo Stivale. Ma come si sottoscrive un mutuo da residenti all'estero? Le procedure possono essere più rigide e scrupolose rispetto ai residenti locali, perché il rischio d'insolvenza per le banche è maggiore. Molto dipende se si è cittadini italiani espatriati, regolarmente registrati all'AIRE, oppure originari di Paesi diversi. Ancora, la banche preferiscono LTV bassi e, fatto non meno importanti, garanzie e legami sul territorio italiano
La "mini" stretta monetaria operata finora dalla Banca centrale europea è bastata a far risalire i tassi sui nuovi mutui in Italia ai massimi da quasi due anni a questa parte.
La Banca centrale europea punta alla stabilità dei prezzi ed è con questo obiettivo che decide i suoi tassi di interesse, allo scopo di far tornare l'inflazione aL livello del 2% considerando un orizzonte temporale di circa tre anni.
Nonostante i tassi di interesse sui mutui abbiano raggiunto il 3,47% — il livello più alto degli ultimi 18 mesi — e l'inflazione si attesti al 3,0%, le famiglie italiane non sembrano disposte a rinunciare all'acquisto della casa. Cambiano piuttosto strategia: allungano l'orizzonte del debito, aumentano gli importi finanziati e si affidano sempre di più ai piani di ammortamento a lunghissimo termine. È la fotografia che emerge dal report G-Market Pulse relativo al secondo trimestre del 2026, elaborato dal dipartimento Research & Data Intelligence di Patrigest, società del Gruppo Gabetti
Nel primo trimestre del 2026 il credito al consumo segna un'accelerazione significativa, mentre è diverso lo scenario per i mutui alle famiglie.
La possibilità di finanziare un investimento immobiliare con somme aggiuntive, rispetto al reddito lavorativo, è certamente interessante. Ma è possibile ottenere un mutuo con il reddito d'affitto? I proventi della locazione possono essere impiegati per alimentare il finanziamento, ma la banca può richiedere verifiche aggiuntive rispetto a uno stipendio, perché si tratta di entrate più incerte. L'immobile potrebbe infatti trascorrere periodi di sfitto o, ancora, l'inquilino potrebbe non pagare il canone. Per questa ragione, si tende sempre ad associare questi redditi a quelli da lavoro.
Per sostenere un finanziamento immobile, spesso si decide di dividerne gli oneri con altri individui. Ma come funziona il mutuo cointestato fra persone? Unendo la capacità reddituale dei richiedenti, si aumentano le possibilità di spesa e la probabilità che la banca approvi la richiesta di finanziamento. Tuttavia, la responsabilità sul pagamento del debito è solidale: in altre parole, in caso d'insolvenza, l'istituto di credito può rivalersi indifferentemente su ognuno dei titolari. Per uscire dalla cointestazione, è necessario procedere con l'accollo interno o esterno
L'Italia si conferma attrattiva per investitori e famiglie straniere orientati verso il mercato immobiliare di lusso. Secondo l’indagine di Luxforsale Finance, solo nei primi cinque mesi del 2026 le richieste di finanziamento dall’estero hanno registrato un aumento del 63%, confermando un trend di crescita che interessa sempre più il real estate italiano di pregio
Ricevi le nostre ultime notizie nella tua email Iscriviti